

1 Principe
Lorsqu’un incendie entraîne la perte d’un immeuble, les propriétaires sont dédommagés par l’assurance immobilière (dédommagement pour incendie). L’assurance immobilière du canton de Berne assure généralement les immeubles à leur valeur à neuf. Par conséquent, la prestation d’assurance est souvent supérieure aux frais d’investissement du bâtiment détruit par l’incendie (bénéfice d’indemnisation de l’incendie).
2 Biens-fonds faisant partie de la fortune privée
La prestation d’assurance pour les immeubles faisant partie de la fortune privée est exonérée des impôts cantonaux et communaux ainsi que de l’impôt fédéral direct (indemnités en réparation de dommages). Cette disposition s’applique également lorsque la prestation est supérieure aux frais d’investissement du bâtiment détruit par l’incendie, indépendamment du fait qu’un nouveau bâtiment soit reconstruit.
3 Biens-fonds faisant partie de la fortune commerciale
3.1 Personnes morales et personnes exerçant une activité indépendante (hors agriculture)
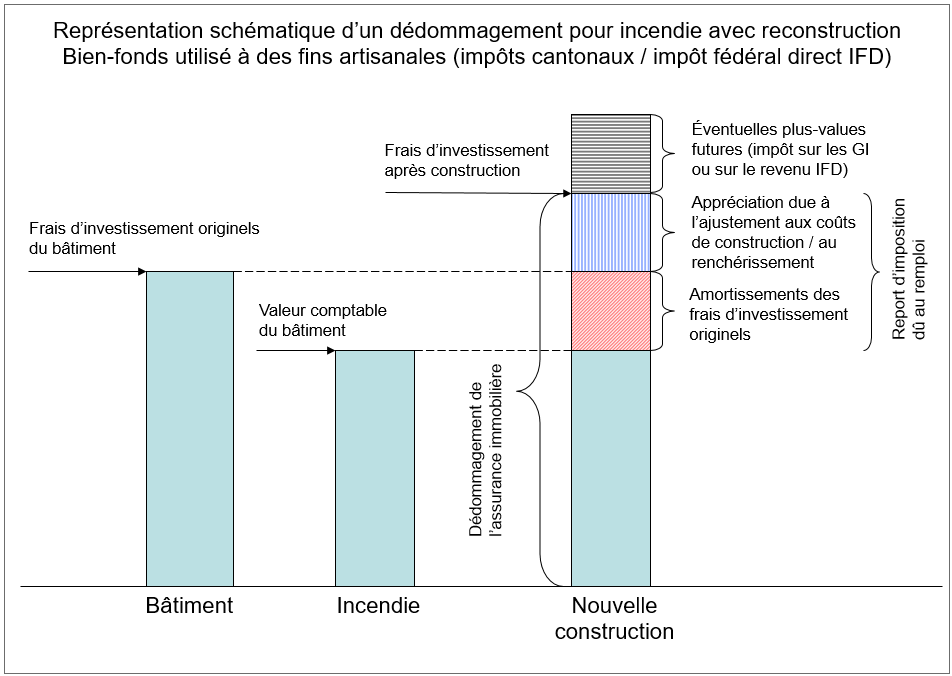
En principe, les prestations d’assurance en lien avec des immeubles faisant partie de la fortune commerciale sont imposables. La valeur comptable du bâtiment détruit peut être amortie par le biais du compte de résultat.
Dans le cas d’une éventuelle reconstruction, les réserves latentes réalisées peuvent être reportées sur le bâtiment reconstruit, pour autant que la prestation d’assurance excède la valeur comptable dudit bâtiment (remploi au sens de l’article 133 LI, et des articles 30 et 64 LIFD).
3.2 Immeubles agricoles ou sylvicoles
S’agissant des immeubles agricoles ou sylvicoles, les prestations d’assurance constituent en principe un revenu imposable pour autant qu’elles excèdent la valeur comptable.
En ce qui concerne l’impôt fédéral direct, elles sont imposables uniquement à hauteur des amortissements récupérés (article 18, alinéa 4 LIFD). Tout bénéfice dépassant ce montant est exonéré d’impôt. Dans le cas d’une éventuelle reconstruction, les amortissements récupérés peuvent être reportés sur l’immeuble reconstruit (remploi au sens de l’article 30 LIFD).
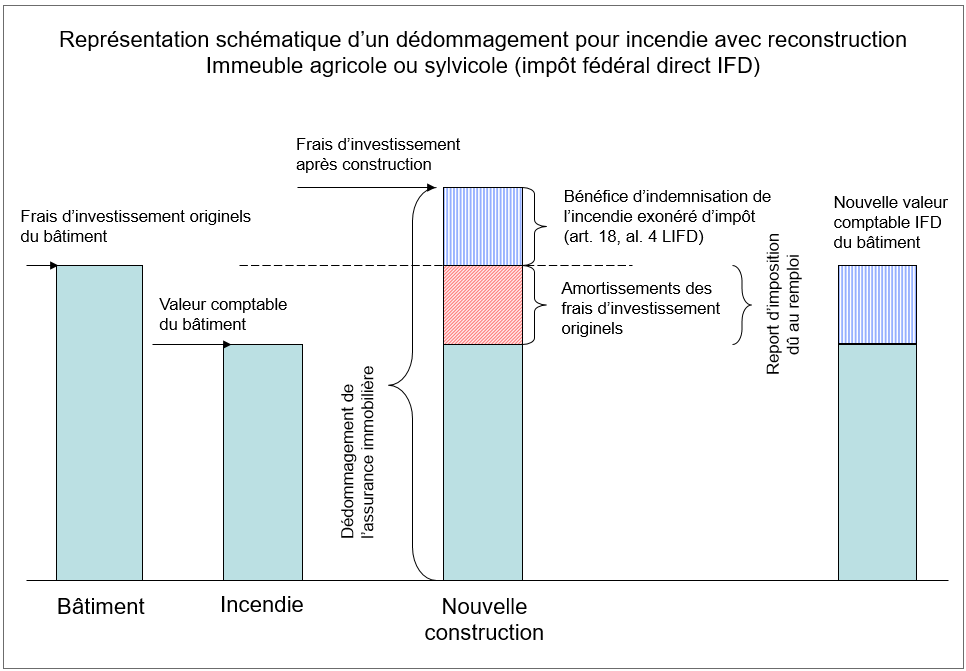
Pour les impôts cantonaux et communaux, les dispositions du point 3.1 s’appliquent.
4 Impôt sur les gains immobiliers (fortune privée et commerciale)
Un incendie ne constitue pas une aliénation au sens de l’impôt sur les gains immobiliers (GI). Par conséquent, la prestation d’assurance ou le bénéfice d’indemnisation de l’incendie ne sont pas soumis à l’impôt sur les gains immobiliers (le gain en capital est exonéré d’impôt pour les biens-fonds faisant partie de la fortune privée, mais assujetti à l’impôt sur le revenu ou le bénéfice pour les biens immobiliers faisant partie de la fortune commerciale; cf. points 2 et 3 ci-dessus).
En principe, lorsqu’un bâtiment est détruit par un incendie, les frais d’investissement de l’immeuble sont diminués.
En cas d’aliénation ultérieure du foyer de l’incendie sans bâtiment, les frais d’investissement imputables doivent être réduits de la part correspondant au bâtiment détruit.
Lorsqu’un bâtiment est reconstruit après un incendie et aliéné ultérieurement, les frais de terrain et les coûts liés à la nouvelle construction (y compris le dédommagement pour incendie versé par l’assurance) peuvent être revendiqués comme frais d’investissement.
5 Dons
Les dons volontaires provenant de la fortune privée de tiers constituent en principe, même en cas d’incendie, des donations exemptées de l’impôt sur le revenu. La personne à l’origine de la donation ne peut faire valoir le don en déduction. En ce qui concerne la personne bénéficiaire, le don est soumis à l’impôt sur les donations si le montant librement disponible est supérieur à 12 000 francs (par personne donatrice) (article 17 LISD).
Si la personne bénéficiaire est dans le besoin (cf. Personnes dans le besoin incapables d’exercer une activité rémunérée), le don est exonéré de l’impôt sur le revenu et de l’impôt sur les donations. Si les conditions sont remplies, la personne à l’origine du don peut faire valoir une déduction pour aide dans le cadre de l’impôt sur le revenu.
Version du 20 nov. 2025