

Der Systemwechsel bei der Wohneigentumsbesteuerung (Abschaffung Eigenmietwert) tritt erst 2029 in Kraft. Die nachfolgenden Ausführungen sind somit als Ausblick zu verstehen und können bis zum Inkrafttreten noch ändern.
Zur Förderung von Wohneigentum wird per Steuerjahr 2029 ein neuer, besonderer Abzug für Schuldzinsen auf dauernd und ausschliesslich selbstbewohnten Liegenschaften in der Schweiz eingeführt.
Gemäss den Erläuterungen im Bericht der Kommission für Wirtschaft und Abgaben des Ständerates vom 27. Mai 2021 (Bericht) soll der Abzug «insbesondere für jüngere Personen» den Kauf und Unterhalt einer Familienliegenschaft ermöglichen.
1 Voraussetzungen und Zeitpunkt der Geltendmachung
Der Abzug kann von Personen geltend gemacht werden, welche erstmals eine dauernd und ausschliesslich selbstbewohnte Liegenschaft in der Schweiz zu Eigentum erwerben.
Es ist kein Pauschalabzug, sondern ein beschränkter effektiver Abzug: Einzig die auf die selbstbewohnte Liegenschaft am Wohnsitz entfallenden privaten Schuldzinsen können ab dem ersten Steuerjahr nach dem Erwerb in beschränktem Umfang abgezogen werden. Dabei beginnt die Abzugsberechtigung und die Laufdauer erst in dem Moment, indem es möglich ist, die Liegenschaft dauernd und ausschliesslich selbst zu bewohnen. Wo dies aufgrund nicht beeinflussbarer Umstände nicht möglich ist, kann der Abzug nicht bereits zu laufen beginnen.
Beispiel 1: Übernahme einer Liegenschaft 2029 durch Tochter, die Eltern haben sich die Nutzniessung der gesamten Liegenschaft vorbehalten. 2033 ziehen sie in eine Mietwohnung, die Nutzniessung wird im Grundbuch gelöscht und die Tochter zieht mit ihrer Familie in die Liegenschaft. In diesem Fall beginnt die Laufdauer des Abzugs 2034 zu laufen.
Beispiel 2: Übernahme einer Liegenschaft 2029 durch Tochter, vorerst wird die Liegenschaft durch sie vermietet. 2033 zieht die Tochter mit ihrer Familie in die Liegenschaft. In diesem Fall beginnt die Laufdauer des Abzugs bereits 2030 zu laufen, ab 2033 sind somit nur noch Abzüge in der Höhe der verbleibenden Jahre möglich (vgl. Ziffer 2 nachfolgend).
2 Abzugshöhe
Maximal abgezogen werden können die effektiven Schuldzinsen bis zu einem Maximalbetrag je nachdem, ob eine gemeinsame Veranlagung erfolgt oder nicht:
Ehepaare in rechtlich und tatsächlich ungetrennter Ehe/eingetragene Partnerschaft: bis zu 10 000 Franken (gemeinsame Veranlagung);
übrige Steuerpflichtige: bis zu 5000 Franken.
In den nachfolgenden Steuerjahren vermindert sich der maximal abziehbare Betrag jährlich um 10 Prozent des Höchstbetrags.
Jahr | 1 | 2 | (…) | 9 | 10 |
|---|---|---|---|---|---|
a) Verheiratet | 10’000 | 9’000 |
| 2’000 | 1’000 |
b) Alleinstehend | 5’000 | 4’500 |
| 1’000 | 500 |
Innerhalb der Ehe/eingetragenen Partnerschaft sind die Eigentumsverhältnisse nicht von Relevanz (0-100%, 50/50% oder andere). Wechsel vom Miteigentum zu Alleineigentum oder umgekehrt begründet keine neue Laufdauer. Der Abzug ist einmal im Leben pro steuerpflichtige Person zu gewähren.
Beispiel 1: A wird selbständig veranlagt und macht im Alleineigentum 5 Jahre geltend, heiratet B und schenkt 50% (Miteigentum). Nun können nur noch 5 Jahre geltend gemacht werden. Die Maximalhöhe richtet sich neu einfach nach Buchstabe a (5'000 statt 2'500).
Beispiel 2: A wird selbständig veranlagt und macht im Alleineigentum 5 Jahre geltend, heiratet B und behält 100% im Alleineigentum. Lösung: Analog Beispiel 1. Nun können nur noch 5 Jahre geltend gemacht werden. Die Maximalhöhe richtet sich neu einfach nach Buchstabe a (5'000 statt 2'500).
Bei gemeinsamer Veranlagung sind die 10'000 Franken als «5'000 für Person A und 5'000 für Person B» zu verstehen. Die Voraussetzung «erstmals» ist somit bei beiden Personen zu überprüfen. Allerdings würde der Abzug nicht wegfallen, wenn eine Person keinen Anspruch mehr darauf hat, sondern in der Maximalhöhe «alleinstehend» (5'000) weiterlaufen.
Beispiel 3: Heirat einer zweiterwerbenden Person (bereits 8 Jahre des Abzugs konsumiert bis 2029) mit einer ersterwerbenden Person 2030
Lösung: Abzug kann ab 2030 nur noch für die 2 letzten Jahre gegeben werden, weil das Ehepaar die Voraussetzung «erstmals» nur noch 2 Jahre erfüllt.
Bei einem Wechsel des Zivilstands läuft die Dauer weiter, einfach mit verändertem Maximalbetrag:
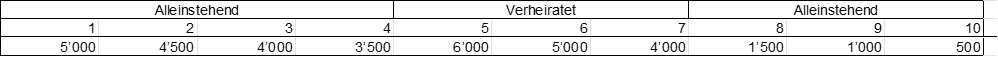
3 Veräusserung, Nutzungsänderung und Ersatzliegenschaft
Der Abzug ist grundsätzlich an die dauernd und ausschliesslich selbstbewohnte Liegenschaft gebunden und entfällt, wenn diese veräussert oder anders genutzt (bspw. vermietet statt selbstbewohnt) wird. In diesem Fall fällt der Abzug im Jahr nach der Veräusserung oder Nutzungsänderung weg.
Sofern aber «innert angemessener Frist» wiederum eine Erstliegenschaft erworben wird, kann der Abzug ab dem Jahr des Ersatzerwerbes fortgeführt werden.
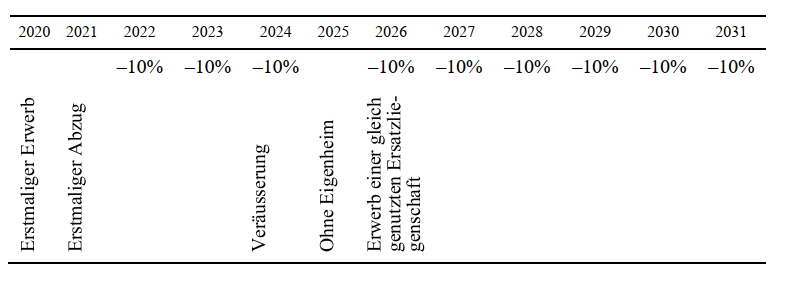
Angemessen ist die Frist, wenn die Voraussetzungen des Abzuges innerhalb der nächsten zwei Kalenderjahre auch auf der Ersatzliegenschaft erfüllt sind. Konkret muss diese also in der Schweiz liegen, erworben sein und wiederum dauernd und ausschliesslich selbstbewohnt werden.
Ist dies der Fall, läuft der Abzug ab dem Ersatzkaufjahr weiter, in dem er aufgehört hat.
Beispiel alleinstehende Person:
| Kauf |
| Verkauf |
| Ersatzkauf |
|
|---|---|---|---|---|---|---|
Kalenderjahr | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 |
Abzugsjahr |
| 1 | 2 | - | 3 | 4 |
Abzugshöhe |
| 5’000 | 4’500 | - | 4’000 | 3’500 |
Sofern die Ersatzliegenschaft nicht innert der Frist erworben (und genutzt) wird, verfällt der Abzug.
| Kauf |
| Verkauf |
|
| Ersatzkauf |
|---|---|---|---|---|---|---|
Kalenderjahr | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 |
Abzugsjahr |
| 1 | 2 | - | - | - |
Abzugshöhe |
| 5’000 | 4’500 | - | - | - |
4 Übergangsbestimmung für Liegenschaftserwerb ab 2019
Steuerpflichtige, die höchstens zehn Jahre vor 2029 die Voraussetzungen des Abzugs erfüllten, können noch einen Teil des Abzugs geltend machen. Der Abzug kann somit nicht nur von Personen geltend gemacht werden, welche ab 2029 eine Liegenschaft erwerben, sondern auch Personen, welche spätestens im Jahr 2019 die Voraussetzungen des Abzugs erfüllten. Der Abzug läuft in diesem Fall ab dem Steuerjahr 2029 im verbleibenden Umfang weiter.
Beispiele 1-3 | |||||||||
Inkrafttreten: 1.1.2029 |
| Abzugshöhe | |||||||
Beispiele | Kaufjahr | Zivilstand | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 |
1 | 2018 | VH | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
2 | 2022 | VH | 4000 | 3000 | 2000 | 1000 |
|
|
|
3 | 2025 | VH | 7000 | 6000 | 5000 | 4000 | 3000 | 2000 | 1000 |
5 Verhältnis zum allgemeinen Schuldzinsenabzug (quotal restriktive Methode)
Die Schuldzinsen, welche auf die Erstliegenschaft entfallen, dürfen nicht bereits durch den allgemeinen Schuldzinsenabzug (gilt ab Steuerjahr 2029) «berücksichtigt» worden sein. Beim allgemeinen Schuldzinsenabzug wird eine Quote (bspw. 50%) auf alle Schuldzinsen angewendet, auch auf die Schuldzinsen auf der Erstliegenschaft. “Berücksichtigt” bedeutet sodann: «sofern die auf der Erstliegenschaft lastenden Schuldzinsen vollständig zum Abzug zugelassen sind».
Beispiel 1: Die Erstliegenschaft von A ist mit 12'000 Franken Schuldzinsen belastet. Übrige Schuldzinsen sind 18'000. Quote aus dem allgemeinen Schuldzinsenabzug beträgt 50%. Somit sind von gesamthaft 30’000 Franken 15’000 bereits durch den allgemeinen Schuldzinsenabzug berücksichtigt. Für das Verhältnis zum Ersterwerberabzug sind aber nur die 12’000 auf der Erstliegenschaft relevant: Durch die quotal-restriktive Methode bereits «berücksichtigt» sind 50% von 12'000, ausmachend 6’000. Damit verbleiben 6’000, die noch nicht berücksichtigt sind und potenziell unter den Ersterwerberabzug fallen können.
Weitere Beispiele im ersten Jahr der Abzugsfähigkeit eines Ehepaares | ||||||
| Beispiel 1 | Beispiel 2 | Beispiel 3 | Beispiel 4 | Beispiel 5 | Beispiel 6 |
Quotient aus quotal-restriktiver Methode | 50% | 50% | 50% | 50% | 50% | 50% |
Schuldzinsen |
|
|
|
|
|
|
bereits berücksichtigte Kosten | 5’000 (50% von 10’000) | 0 (es gibt keine ) | 45’000 (50% von 90’000) | 5’000 (50% von 10’000) | 7’500 (50% von 15’000) | 3’750 (50% von 7’500) |
Abzugsfähige Kosten
|
|
|
|
|
|
|
Fassung vom 22 Oct 2026