

Der Systemwechsel bei der Wohneigentumsbesteuerung (Abschaffung Eigenmietwert) tritt erst 2029 in Kraft. Die nachfolgenden Ausführungen sind somit als Ausblick zu verstehen und können bis zum Inkrafttreten noch ändern.
Die Höhe der im Privatvermögen abziehbaren Schuldzinsen wird per Steuerjahr 2029 ganz neu definiert. An die Stelle der bisherigen Beschränkung auf die Höhe der steuerbaren Vermögenserträge und weiterer 50'000 Franken tritt die sog. quotal-restriktive Methode.
1 Quotal-restriktive Methode
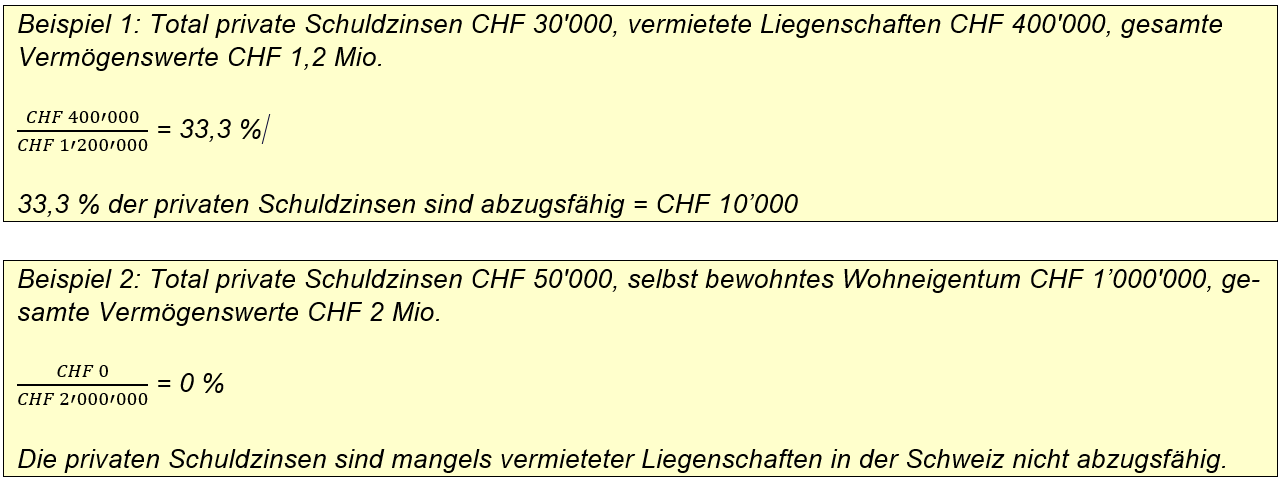
Ab Steuerjahr 2029 wird der private Schuldzinsenabzug nur noch quotal-restriktiv gewährt. Bei der quotal-restriktiven Methode wird eine Quote anhand der nicht selbstbewohnten Liegenschaften in der Schweiz (für die direkte Bundessteuer) bzw. im Kanton Bern (für die Kantons- und Gemeindesteuern) im Verhältnis zu allen privaten Vermögenswerten festgelegt. Die Summe aller bezahlten Schuldzinsen multipliziert mit der Quote ergibt dann die Abzugshöhe:
Anteil berechnen (Quote):
Wert der nicht selbstbewohnten Liegenschaften in der Schweiz (Zähler)
im Verhältnis zu
allen privaten Vermögenswerten im In- und Ausland (Nenner)Multiplikation der Quote mit den effektiv bezahlten Schuldzinsen = abziehbare Schuldzinsen

1.1 Definition der privaten Schuldzinsen
Die Definition der privaten Schuldzinsen, welche zum Abzug zugelassen werden sollen, wird durch die neue Regelung nicht verändert. Abzugsfähig sind somit nach wie vor alle privaten Schuldzinsen (vgl. Private Schuldzinsen (bis 31.12.2028)).
1.2 Definition der nicht selbst bewohnten Liegenschaften in der Schweiz (Zähler)
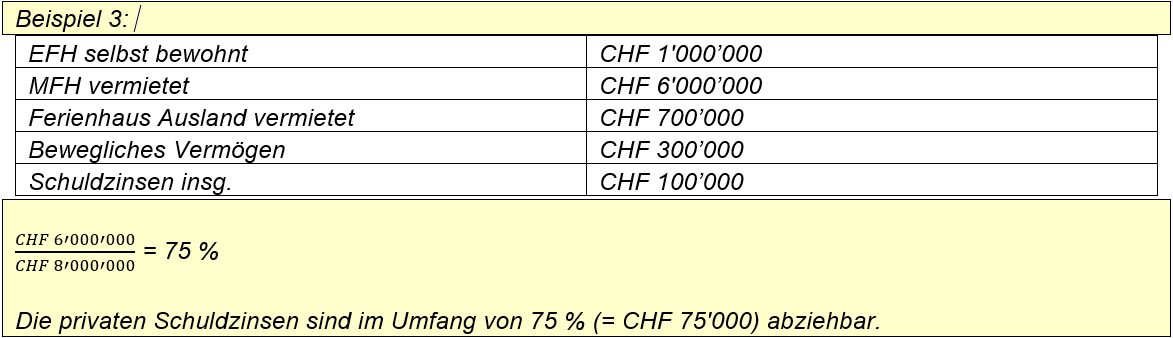
Im Zähler zu berücksichtigen ist in der Schweiz gelegenes unbewegliches Vermögen, ohne (überwiegend) selbst genutztes Wohneigentum. Dies umfasst auch unbebaute Grundstücke, die vermietet oder verpachtet sind. Die Liegenschaften sind zu ihrem Vermögenssteuerwert zu erfassen, ohne Abzug der Schulden (zur Bewertung vgl. Ziff. 2 unten).
Nicht zu berücksichtigen sind Liegenschaften, die sich im Geschäftsvermögen befinden sowie Liegenschaften im Ausland. Ebenfalls unberücksichtigt bleibt bewegliches Vermögen.
1.3 Definition der privaten Vermögenswerte (Nenner)
Im Nenner zu berücksichtigen sind die gesamten Vermögenswerte (ohne Geschäftsvermögen). Dies umfasst auch das selbst bewohnte Wohneigentum, das bewegliche Vermögen und das im Ausland gelegene unbewegliche Vermögen.
2 Bewertung der Vermögenswerte
Die privaten Vermögenswerte fliessen zum Vermögenssteuerwert in die quotal-restriktive Berechnung ein.
Das Vermögen wird zum Verkehrswert bewertet (Art. 48 StG, vgl. Bewertung von Vermögen - TaxInfo - Kanton Bern). Wertpapiere des Privatvermögens ohne regelmässige Kursnotierung werden nach dem inneren Wert bewertet (vgl. Bewertung von Wertpapieren für die Vermögenssteuer - TaxInfo - Kanton Bern). Bernische Liegenschaften finden zum amtlichen Wert Eingang in die quotal-restriktive Berechnung (Art. 52 Abs. 3 StG). Bei Liegenschaften in anderen Kantonen wird der Vermögenssteuerwert mit den Repartitionsfaktoren umgerechnet (vgl. Bewertung der Grundstücke bei interkantonalen Steuerausscheidungen (Repartitionswerte) - TaxInfo - Kanton Bern). Ausländische Liegenschaften fliessen zum Verkehrswert in die Berechnung ein.
2.1 Liegenschaftsteile bei gemischter Nutzung
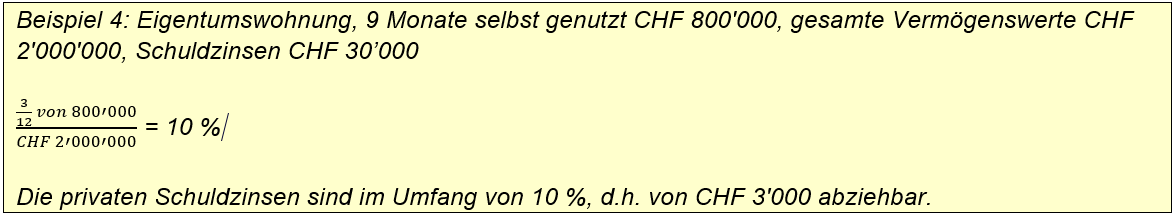
Wird eine Liegenschaft räumlich oder zeitlich gemischt genutzt, darf nur der nicht selbstgenutzte Teil Eingang in den Zähler der quotal-restriktiven Berechnung finden. Der Vermögenssteuerwert der Liegenschaft ist dafür mit der nicht selbstgenutzten Quote zu multiplizieren. Die Quote berechnet sich analog den Unterhaltskosten (vgl. TaxInfo-Beitrag Wegfall Eigenmietwert und Grundstückskosten ab 2029, Ziff. 3.4.2).
2.2 Unterjährige Zu- oder Abgänge
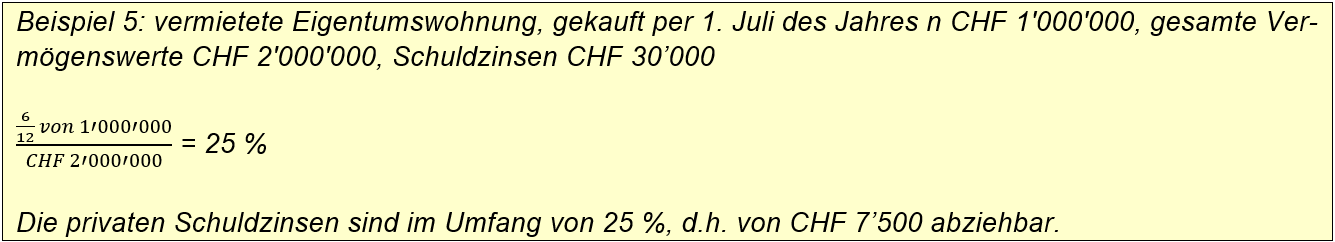
Wird eine nicht selbst genutzte Liegenschaft im Steuerjahr erworben oder veräussert, ist sie pro rata temporis (mit 360 Tagen gerechnet) im Zähler zu berücksichtigen. In den Nenner fliessen sämtliche Vermögenswerte per 31.12. des Steuerjahres ein.
Fassung vom 15 Oct 2026