

Remarque: le présent article traite de points particuliers relatifs aux installations photovoltaïques et solaires thermiques. Pour les principes généraux, cf. l’article
1 Conditions de base pour la déduction des coûts d’investissement destinés à l’économie d’énergie et à la protection de l’environnement
L’installation d’un système photovoltaïque ou solaire thermique (ci-après: installation) constitue un investissement destiné à économiser de l’énergie et à protéger l’environnement. Lorsqu’une telle installation est mise en place sur un bâtiment, les coûts engagés peuvent être déduits du revenu à titre de dépenses d’entretien. Cette déduction est soumise au respect cumulatif des conditions suivantes:
1.
| Propriété foncière requise
| Seuls les propriétaires du terrain ou les personnes bénéficiant d’un droit d’usufruit peuvent déduire les coûts d’investissement. Les locataires ou les membres de coopératives (d’habitation) ne peuvent pas prétendre à cette déduction. |
2.
| Propriété de l’installation
| Pour pouvoir bénéficier de la déduction, il faut être propriétaire de l’installation. Aucune réserve de propriété en faveur d’un tiers ni servitude ne doit exister. Les modalités du contrat font foi. La location ou le leasing d’une installation ne confère pas de droit de propriété sur celle-ci. |
3.
| Installation située sur l’immeuble de la ou du propriétaire
| L’installation doit être fixée sur le terrain appartenant à la ou au propriétaire. Une installation située sur un terrain tiers (par exemple, celui d’un voisin) n’ouvre en principe pas droit à la déduction. Une exception est possible si l’installation est destinée à la propre consommation et présente un lien matériel direct avec la propriété concernée (cf. ch. 5). |
4.
| L’installation elle-même donne droit à une déduction
| L’installation doit être considérée comme déductible. Les installations non fixées durablement à l’immeuble ne donnent pas droit à une déduction (par exemple, les systèmes mobiles «plug & play» installés sur un balcon). Un certain degré de permanence et de solidité du lien avec le bâtiment est requis. |
Voir l’aperçu au ch. 7.
2 RCP
Si plusieurs parties s’associent pour utiliser conjointement l’électricité autoproduite par une installation, elles peuvent constituer un regroupement (virtuel) dans le cadre de la consommation propre (RCP ou RCPv). Cela permet une utilisation plus efficace de l’électricité produite. La facturation s’effectue au sein même de ce regroupement.
Traitement fiscal de l’investissement et entretien annuel
En cas d’utilisation commune dans le cadre d’un RCP, les conséquences fiscales sont en principe les mêmes que pour une installation utilisée à titre individuel (voir Installations photovoltaïques et solaires thermiques constituant de la fortune privée (à partir du 1.1.2024)).
Si l’installation est située sur un seul terrain, alors que le RCP regroupe plusieurs terrains (voisins), seule la personne propriétaire du terrain accueillant l’installation peut, en principe, faire valoir les frais d’investissement. La déduction est alors limitée aux coûts d’investissement effectivement supportés par cette ou ce propriétaire.
Lorsque plusieurs propriétaires par étages ou copropriétaires de l’immeuble participent financièrement à l’investissement, chacun peut déduire les frais à hauteur de sa part respective.
Il en va de même pour les frais d’entretien annuels de l’installation.
Exemple 1: A, B et C possèdent des maisons individuelles attenantes. A décide d’installer une installation photovoltaïque et de constituer un RCP avec B et C. B et C achèteront l’électricité solaire produite par A. Seul A peut bénéficier de la déduction fiscale liée à l’investissement. Variante: A, B et C souhaitent investir ensemble dans une installation, qui sera montée sur le toit de la maison de A. Sauf accord contraire, l’installation est la propriété de A. Les contributions de B et C à l’investissement sont alors qualifiées de prêts. A peut déduire l’intégralité du prix d’achat au titre des coûts d’investissement. N’étant pas propriétaires de l’installation, B et C ne peuvent pas faire valoir de déduction pour des mesures d’économie d’énergie. Ils doivent déclarer le prêt consenti à A dans leur état des titres. |
Traitement fiscal des revenus issus des installations photovoltaïques et solaires thermiques
Le produit de la vente d’électricité autoproduite est exonéré d’impôt à concurrence de la consommation personnelle d’électricité (principe dit de l’imposition de la valeur nette). Ce principe n’est applicable que si l’installation est située sur l’immeuble (ou une quote-part de celui-ci) appartenant à la personne qui en est propriétaire et qui y réside elle-même.
Dans tous les autres cas (par exemple en cas de location ou dans le cadre d’un regroupement de consommation propre [RCP] incluant des propriétés voisines sans installation), l’électricité vendue aux participants du RCP est considérée comme un revenu imposable. Dans ces situations, la part d’autoconsommation ne peut pas être déduite.
Exemple 2: D, E et F sont propriétaires d’unités d’étage dans un immeuble comprenant trois appartements. F loue son appartement (détenu dans sa fortune privée) à des tiers. Ensemble, D, E et F décident de monter une installation photovoltaïque et de constituer un RCP. D, E ainsi que les locataires consommeront l’électricité solaire produite par l’installation. Les locataires achèteront cette électricité à un prix convenu. D, E et F peuvent déduire proportionnellement les coûts d’investissement liés à l’installation. La vente d’électricité aux locataires fait partie des recettes du RCP. Pour D et E, le principe dit de l’imposition de la valeur nette s’applique: ils peuvent donc déduire leurs propres coûts d’électricité des revenus tirés de la vente. En revanche, F doit déclarer l’intégralité de sa part des revenus issus de la vente d’électricité (tant à l’exploitant du réseau qu’à ses locataires) et ne peut appliquer le principe dit de l’imposition de la valeur nette. |
La valeur seuil pour les installations d’une puissance maximale de 10 kWp s’applique à l’ensemble de l’installation, et non à chaque membre du RCP. Autrement dit, c’est la taille de l’installation qui est déterminante, non la part individuelle de chaque membre.
Les installations photovoltaïques et solaires thermiques en tant que bien patrimonial
Les installations photovoltaïques et solaires thermiques sont imposées à hauteur de 20% de leur valeur d’acquisition au titre de la fortune. La ou le propriétaire d’une installation située sur son propre terrain déclare les coûts d’acquisition dans le formulaire 7, dans la partie sur les immeubles (le cas échéant au prorata, en cas de propriété par étages).
La personne qui est copropriétaire d’une installation située sur un immeuble qui ne lui appartient pas déclare la valeur fiscale de sa part en tant qu’autre fortune. La valeur fiscale correspond à 20% de la valeur d’acquisition.
3 Contractualisation énergétique
Les propriétaires foncières/fonciers mandatent un prestataire de services énergétiques (dit contracteur) pour planifier, installer et exploiter une installation sur leur toit (ou sur leur immeuble) pendant une durée déterminée par contrat.
En contrepartie, elles/ils peuvent éventuellement percevoir une indemnisation pour la mise à disposition de leur toit et/ou bénéficier d’un tarif préférentiel pour l’électricité produite. Il est également possible qu’elles/ils doivent verser au contracteur une redevance annuelle.
En règle générale, le contrat stipule que la propriété de l’installation reste entre les mains du contracteur. Cette disposition contractuelle prévaut sur le principe de l’accession prévu à l’article 642, alinéa 1 du Code civil, puisqu’il s’agit d’un droit dispositif (ATF 9C_630/2023 du 22.11.2023, consid. 2 ss).
Dès lors que la ou le propriétaire n’est pas propriétaire de l’installation, ni les frais d’installation, ni les redevances annuelles, ni les frais d’entretien ne sont fiscalement déductibles. L’installation ne doit pas non plus être intégrée à la fortune imposable, puisqu’elle appartient au contracteur.
Si, ultérieurement, l’installation est rachetée au contracteur, le prix d’achat ne peut pas être considéré comme un investissement destiné à économiser l’énergie ou à protéger l’environnement. Il s’agit en effet de l’acquisition d’une installation existante, et non de frais d’installation. Après l’achat, l’installation entre dans la fortune imposable.
Si la ou le propriétaire perçoit une rémunération pour l’utilisation de son toit, celle-ci constitue un revenu imposable provenant de la fortune immobilière. Sauf convention contraire, les recettes liées à la réinjection d’électricité dans le réseau (rémunérées par le contracteur) doivent également être imposées.
C’est l’analyse du contrat concret qui permet de déterminer s’il s’agit d’un contrat de contractualisation énergétique ou, le cas échéant, d’un achat avec paiement échelonné (cf. ch. 4).
Exemple: A est propriétaire d’une maison individuelle et fait appel à un fournisseur d’énergie pour produire de l’électricité verte. Ce prestataire conçoit, finance et installe une installation photovoltaïque sur le toit de A, qu’il intègre dans sa propre comptabilité. Le contrat entre les parties prévoit les conditions suivantes:
A ne peut pas déduire les frais d’installation de son revenu imposable, car ceux-ci ont été pris en charge par le fournisseur. Conformément au contrat, l’installation reste la propriété de ce dernier jusqu’au transfert de propriété prévu dans 20 ans. À ce titre, ni les redevances mensuelles, ni la redevance unique ne peuvent être considérées comme des frais d’entretien déductibles. Les économies réalisées sur les coûts d’électricité réduisent simplement les dépenses courantes de A, sans incidence fiscale. |
4 Achat avec paiement échelonné
Lorsqu’une installation est acquise et payée par versements périodiques, les coûts d’investissement peuvent, en principe, être déduits fiscalement. Cela suppose toutefois que le transfert définitif de propriété ait eu lieu au moment de l’achat (aucune clause de réserve de propriété ne doit avoir été convenue). Le paiement échelonné est considéré comme une modalité de paiement sans incidence fiscale.
Le contrat d’achat avec paiement échelonné doit comporter les informations suivantes:
La valeur de l’installation durant l’année d’acquisition
La valeur de l’abonnement de service et de réparation pendant toute la durée du contrat
La part d’intérêts
Les paiements d’amortissement
Lorsque ces conditions sont remplies, les règles suivantes s’appliquent:
La valeur de l’installation, y compris les frais de montage, peut être déduite comme coût d’investissement dans l’année d’acquisition, pour autant que l’investissement vise à économiser l’énergie ou à protéger l’environnement.
Les frais annuels de l’abonnement de service et de réparation peuvent être déclarés, pendant toute la durée du contrat, comme frais d’entretien de l’immeuble.
Les intérêts passifs dûment justifiés ouvrent droit à une déduction des intérêts passifs.
La valeur totale de l’installation doit être inscrite dans la fortune. Le montant restant dû doit figurer comme dette dans la déclaration d’impôt. En revanche, les paiements annuels d’amortissement ne sont pas déductibles.
Ces règles s’appliquent également lorsqu’un crédit (notamment un crédit à la consommation) est contracté pour financer l’acquisition.
Si les conditions précitées ne sont pas remplies, la transaction est considérée fiscalement comme une location ou un contrat de leasing. En l’absence de transfert de propriété, aucun coût ne peut être déduit.
5 Propre installation sur le toit d’un tiers
En principe, seules les dépenses engagées pour des mesures d’économie d’énergie sur la propre propriété donnent droit à une déduction fiscale.
Lorsqu’une installation est montée sur une propriété tierce (par exemple, chez un voisin), une déduction au titre de mesures d’économie d’énergie reste possible à condition que l’installation soit destinée à la consommation propre et qu’un lien matériel suffisant avec son propre immeuble puisse être établi. Ce lien peut être garanti notamment par:
une convention contractuelle précisant les droits de propriété,
une servitude ou un droit d’usage inscrit au registre foncier.
Exemple: A, B et C possèdent des maisons individuelles attenantes. Ils souhaitent investir ensemble dans une installation photovoltaïque afin d’en consommer chacun l’électricité produite. L’installation est prévue sur le toit de la maison de A. Ils conviennent que A, B et C en sont copropriétaires. Dans ce cas, chacun peut déduire sa part des coûts d’investissement au titre de mesures d’économie d’énergie. A, B et C déclarent leur part des frais d’acquisition ainsi que les revenus nets générés par l’installation sur leur propre formulaire de propriété (formulaire 7). |
En revanche, si une personne imposable exploite une installation située sur une propriété tierce sans consommation propre, cela est considéré comme une activité indépendante (voir Installations photovoltaïques constituant de la fortune commerciale (à partir du 1.1.2024)).
Enfin, un investissement dans un projet photovoltaïque (par exemple l’achat d’un panneau solaire individuel avec rendement annuel) constitue un placement privé et n’est pas déductible fiscalement.
6 Acquisition d’un immeuble équipé d’une installation photovoltaïque
Seules les personnes qui installent ou font installer une installation photovoltaïque peuvent prétendre à une déduction fiscale relative aux investissements dans des mesures d’économie d’énergie.
L’acquéreur d’un immeuble ou d’une construction clé en main déjà équipé d’une installation photovoltaïque ne peut pas faire valoir cette déduction, car il n’est pas à l’origine de l’installation.
Pour que la déduction fiscale soit admise dans le cadre de l’acquisition d’une construction clé en main (neuve), les conditions suivantes doivent être remplies de manière cumulative:
Au moment de l’investissement (c’est-à-dire de l’installation), la ou le contribuable est propriétaire du terrain sur lequel l’installation est réalisée (cf. exception au ch. 5);
La ou le contribuable est partie au contrat portant sur les travaux d’installation;
La ou le contribuable est destinataire de la facture;
La ou le contribuable a assumé personnellement les coûts liés à l’installation.
Exemple: L’entrepreneur général G planifie et construit un immeuble comprenant trois unités d’étage ainsi qu’une installation photovoltaïque. A et B achètent les unités d’étage sur plan. C achète son unité une fois le bâtiment achevé. Le prix d’achat de chaque unité inclut déjà l’installation photovoltaïque. G négocie les contrats relatifs à l’installation photovoltaïque avec un installateur (entreprise tierce) et règle les factures à partir du montant forfaitaire qu’il a perçu de la part de A, B et C pour les unités. A, B et C ne peuvent pas déduire leur part des coûts en tant que dépenses d’investissement dans des mesures d’économie d’énergie, car ils n’ont pas eux-mêmes procédé au montage de l’installation photovoltaïque. G est considéré comme l’installateur de l’installation photovoltaïque. Alternative: A et B souhaitent prendre eux-mêmes en charge la planification de l’installation photovoltaïque et conviennent avec G que le prix des unités d’étage sera réduit du montant correspondant aux coûts prévus pour cette installation. Ils choisissent un installateur et négocient les contrats relatifs au montage de l’installation photovoltaïque. La facture est établie au nom de A et B, et payée directement depuis leurs comptes. A et B peuvent déduire leur part des coûts en tant que dépenses d’investissement dans des mesures d’économie d’énergie, puisqu’ils ont eux-mêmes fait monter l’installation photovoltaïque. C, en revanche, ne peut pas bénéficier de cette déduction, car il a acquis l’unité d’étage après l’achèvement du bâtiment et de l’installation photovoltaïque. Cela reste valable même si A et B négocient un contrat (distinct) pour l’installation avec G, et que ce dernier mandate une entreprise tierce pour la réalisation. Il est toutefois impératif que la facture soit établie au nom de A et B, et que le paiement ait été effectué directement par eux. |
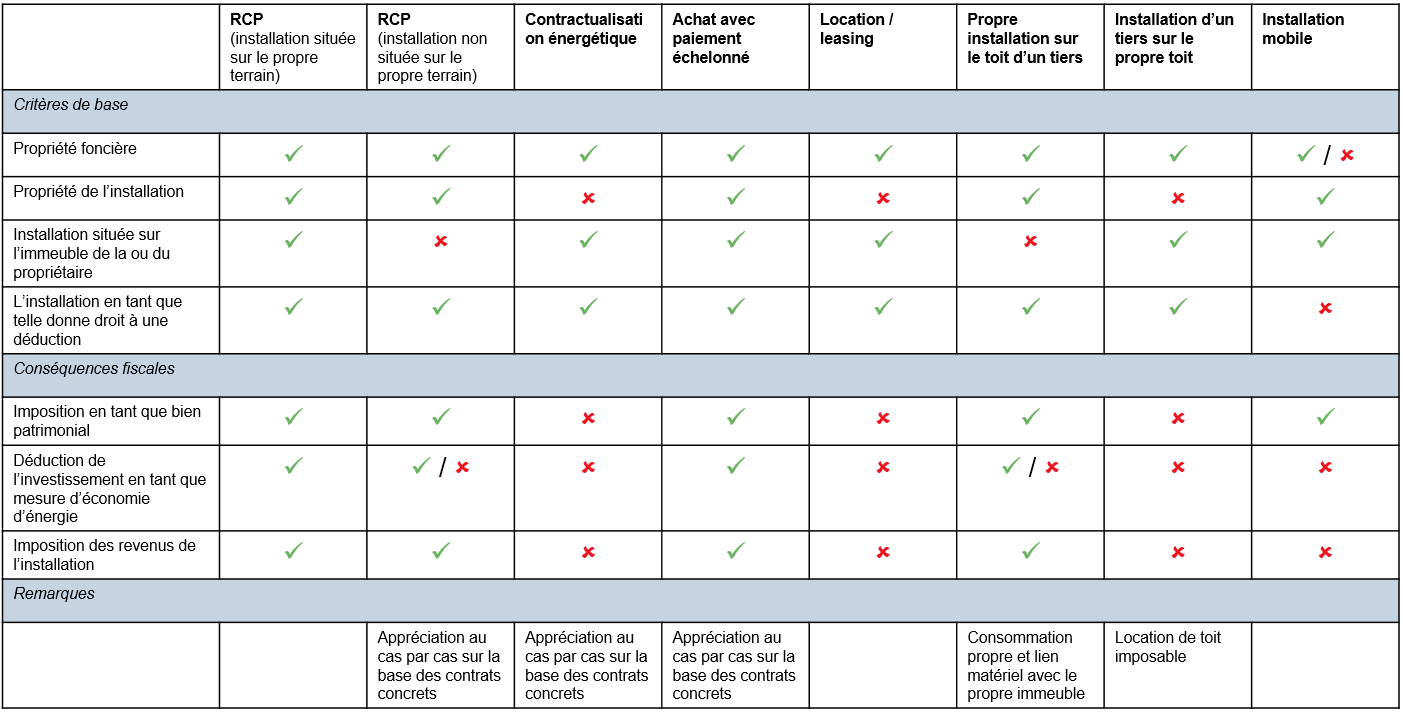
7 Aperçu des constellations les plus courantes
Version du 25 juil. 2025